Pedro Ramírez
La baja inversión en infraestructura y la dependencia de los recursos federales se mantienen como dos de los principales desafíos de las finanzas públicas de Puebla, entidad que, pese a ubicarse entre las siete con mayores ingresos a nivel nacional, presenta una limitada capacidad de recaudación propia y ocupa el último lugar en recursos por habitante.
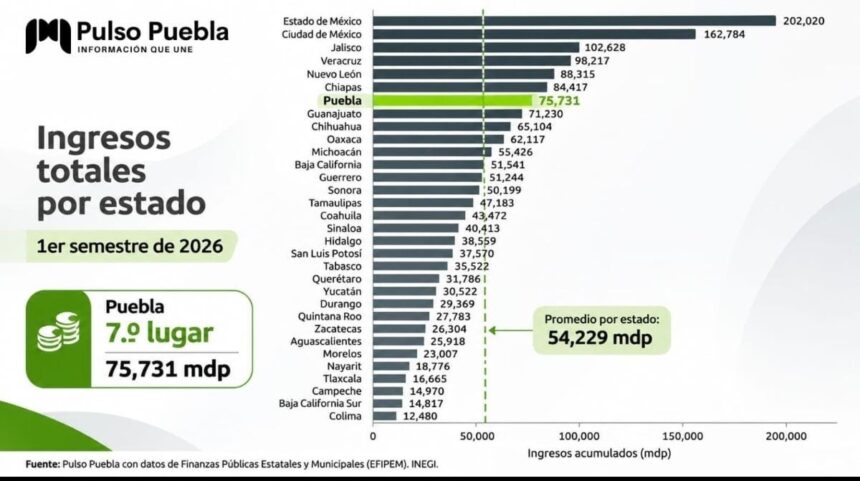
De acuerdo con el reporte Finanzas Públicas Estatales y Municipales de Pulso Puebla, elaborado con información de EFIPEM e INEGI, durante el primer semestre de 2026 el estado registró ingresos por 75 mil 731 millones de pesos, cifra que lo colocó en el séptimo sitio nacional.
Sin embargo, al considerar su población, estimada en alrededor de 6.8 millones de habitantes, Puebla registró apenas 11 mil 79 pesos por persona, el indicador más bajo entre las 32 entidades federativas. El promedio simple nacional fue de 13 mil 749 pesos.
Uno de los aspectos que evidencia los retos presupuestales es la distribución del gasto. Entre enero y junio de este año, los egresos estatales sumaron 62 mil 573 millones de pesos, de los cuales 49 mil 641 millones se destinaron al gasto corriente, equivalente al 79.3 por ciento.
En contraste, el gasto de capital, relacionado con proyectos de infraestructura e inversión pública, alcanzó solamente 4 mil 211 millones de pesos, es decir, el 6.7 por ciento de los egresos.
Esta proporción se encuentra por debajo de la registrada en Nuevo León, donde representó el 16.2 por ciento; Guanajuato, con 11.6 por ciento, y Chiapas, con 32.3 por ciento.
Por clasificación funcional, la educación concentró la mayor parte del presupuesto estatal, con 26 mil 885 millones de pesos, equivalentes al 43 por ciento del gasto. Las transferencias a municipios representaron el 24.6 por ciento, mientras que salud recibió el 5.3 por ciento y seguridad pública el 4 por ciento.
Otro de los puntos señalados en el diagnóstico es la dependencia de las transferencias federales. De los ingresos estatales, 66 mil 288 millones de pesos provinieron de participaciones y aportaciones de la Federación, lo que representó el 87.5 por ciento del total.
Al excluir el financiamiento, la proporción aumenta al 88 por ciento, lo que refleja el limitado margen de autonomía financiera del estado.
Por su parte, los ingresos propios representaron apenas el 12.5 por ciento. La recaudación de impuestos sumó 5 mil 647 millones de pesos, equivalente al 7.5 por ciento de los ingresos totales.
Este porcentaje se encuentra por debajo de Querétaro y Nuevo León, donde los impuestos representaron el 14.3 y 14 por ciento, respectivamente, así como de Guanajuato, con 9.4 por ciento.
En el ámbito municipal también se observan diferencias en la captación y generación de recursos. Los ayuntamientos poblanos registraron ingresos conjuntos por 33 mil 439 millones de pesos durante el periodo analizado.
El municipio de Puebla concentró 8 mil 133 millones de pesos, equivalentes al 24.3 por ciento del total. Al sumar a San Andrés Cholula, San Pedro Cholula y Cuautlancingo, la participación de la zona metropolitana supera el 30 por ciento.
Además, los 10 municipios con mayores ingresos reunieron el 44.7 por ciento de los recursos municipales.
Respecto a la autonomía fiscal de los ayuntamientos, el promedio fue de 18.1 por ciento entre los 207 municipios con información disponible. Cuautlancingo y San Andrés Cholula destacaron con indicadores de 52.6 y 51.7 por ciento, respectivamente.
En contraste, municipios con mayores volúmenes de recursos, como Tehuacán, registraron una autonomía cercana al 20 por ciento.
El análisis de Pulso Puebla advierte que los retos de las finanzas públicas no se relacionan únicamente con el volumen de ingresos, sino también con la capacidad de generar recursos propios, mejorar su distribución y fortalecer la inversión pública.
De esta manera, la baja proporción destinada a infraestructura, la dependencia de las aportaciones federales y las diferencias en la disponibilidad de recursos entre municipios representan algunos de los principales desafíos para fortalecer las finanzas públicas estatales y municipales.